 運営:株式会社 Issue-Consulting
課題
仕事は、ずっとある。
でも、このままでは
渡せない。
関東地方にある、産業廃棄物処理の会社です。年商は3億円。市の指定業者として、長く地域の仕事を任されてきました。
社長は、息子さんへの事業承継を考えていました。でも、今の会社の状態のまま渡すのは不安でした。「まず、体制を整えたい」。それが最初のご相談でした。
| 項目 | 内容 |
|---|---|
| 会社 | 関東地方の産業廃棄物処理業(年商3億円) |
| 支援の開始 | 2026年2月 |
| 借入 | 約3億円(売上とほぼ同じ額) |
| 資本性劣後ローン | 日本政策金融公庫 7,000万円(10年後に一括返済) |
| 銀行からの見え方 | 実態は債務超過 → 資本が7,000万円増えた状態。債務超過と見られない |
| メインの銀行 | 公庫に協調し、借入を1本にまとめた |
| 経営者保証 | メインの銀行の借入も外した(最初から条件に入れて話し合い) |
| その根拠 | 市の単価を今後3年で約2倍にする内諾書 |
| 毎月の返済 | 250万円 → 85万円(1年で約1,980万円減) |
| 事業承継 | 3年後をめざして、財務の体制から整え中 |
取り組み
担当CFOが、
最初に見たもの。
- お金の流れを確かめる。借入は約3億円で、売上とほぼ同じ額でした。毎月の返済は250万円。手元にお金が少ないので、金属を買い取る力が弱く、入ってきたお金ですぐ次を買う回し方になっていました。今は金属の値段が高いので回っています。でも値段が下がれば、一気にお金が足りなくなります。
- 決算書の中身を確かめる。設備は、年がたつほど価値が下がります。その分を毎年の費用にする「減価償却」が、10年以上されていませんでした。決算書の上では、借金が会社の財産を上回る「債務超過」ではありません。でも実際の価値で見直すと、債務超過でした。この数字の意味を、社長と確かめました。
- 市の仕事の値段を見直す。市の仕事の単価は、20年以上見直されていませんでした。事業を続けるために必要な単価を計算し、その根拠を市に出して話し合いました。そして、今後3年で単価を約2倍にすることで、内諾書をもらいました。話し合いには、担当CFOも同行しました。
- 内諾書を根拠に、公庫に劣後ローンを申し込む。これから入ってくるお金の根拠ができたことで、日本政策金融公庫が資本性劣後ローン7,000万円(10年後に一括返済)に応じてくれました。メインの銀行も公庫に協調して動き、いくつかの借入を1本にまとめてくれました。メインの銀行の借入の経営者保証も外しました。経営者保証を外すことは、最初から条件に入れて話し合いを始めていました。公庫・銀行との話し合いにも、担当CFOが同行しました。
ポイント
劣後ローンで、
何が変わったか。
- 7,000万円が、資本とみなされる。資本性劣後ローンは、銀行が会社を評価するとき、借金ではなく資本とみなされます(疑似資本)。資本金が7,000万円増えたのと同じ状態です。実態では債務超過だった会社が、債務超過とは見られなくなりました。
- 7,000万円の元金を、10年間返さなくてよい。元金は毎月返さず、10年後にまとめて返します。その間、7,000万円分の毎月の返済がなくなります。
- 毎月の返済が、250万円から85万円に。出ていくお金は、毎月165万円、1年で約1,980万円減りました。
- メインの銀行が、協調して動いた。公庫の資本性劣後ローンに合わせて、メインの銀行が借入を1本にまとめてくれました。公庫と銀行が同じ計画で動いたことで、返済の形を一度に変えられました。経営者保証を外すことも最初から条件に入れていたので、メインの銀行の借入の経営者保証も外れました。
- 応じてもらう根拠は、市の内諾書。資本性劣後ローンは、だれでも借りられるものではありません。この会社では、単価を今後3年で約2倍にする市の内諾書が、「これからお金がどう入ってくるか」の根拠になりました。
結果
債務超過と見られない会社に。
毎月の返済は85万円に。
資本性劣後ローン7,000万円が資本とみなされ、銀行から債務超過と見られない会社になりました。毎月出ていくお金は165万円、1年で約1,980万円減りました。金属の値段が下がっても、すぐにお金が足りなくなることはありません。市の仕事の単価は、これから3年かけて上がっていきます。
借金が消えたわけではありません。変えたのは、毎月出ていくお金の形です。
「凄い」「これからもよろしく」
― 社長
事業承継は3年後をめざしています。そのために、まず財務の体制から整えています。
劣後ローンには公庫の審査と条件があり、すべての会社が借りられるわけではありません。見直しには金融機関の審査があります。無理な交渉はしません。単価は取引先との話し合いで決まるもので、単価の約2倍は今後3年の予定です。会社名は伏せています。
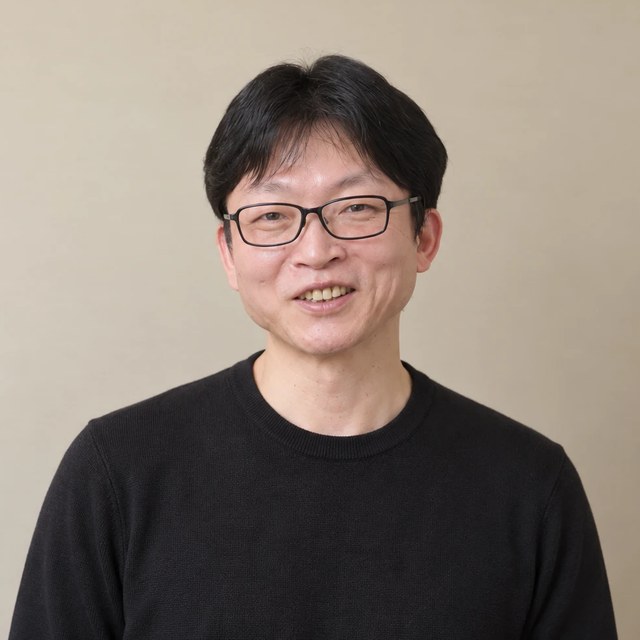
この事例を担当したCFO
上野 貴司
代表取締役・中小企業診断士。事業会社での財務・経営管理15年、企業支援11年。
経歴と考え方を見る御社の状況を、こうしたところから確かめます。
- 借入が年商と同じくらいあり、毎月の返済に追われている。
- 決算書の上では大丈夫でも、実際の価値で見ると不安がある。
- 会社を子どもに渡したいが、今の数字のままで渡せるか不安がある。
渡す前に、
渡せる形に整える。
劣後ローンが使えるかは、会社の数字と、これからのお金の入り方の根拠で決まります。今の借入と返済から確かめます。
上野に相談する LINE登録者限定・オンライン・30分・無料|有料契約のお申し込みではありません