 運営:株式会社 Issue-Consulting
返済のことで、
頭がいっぱいになっていませんか。
- 返しているのに、借金が減らない
- 借りるたびに、毎月の返済が増えていく
- 銀行への説明に追われ、本業に使う時間が減っている
売上はある。仕事もある。それでも、銀行への返済が終わると手元にお金が残らない。
まず確かめたいのは、会社が生み出す現金と、返済の予定が合っているかです。
HOW YOUR CFO SUPPORTS YOU
担当CFOは、こう支えます。
- 借入金一覧表をつくり、今後10年までの返済予定を年間と月間で見えるようにする
- 「事業で残せるお金」と元金の返済額を比べ、足りない月を先に見つける
- 何を売り、どう利益を出すかを、銀行が判断できる形の事業計画にまとめる
- 計画を資金繰り表につなぎ、必要なお金と返済の見通しを示す
- 金融機関との話し合いに、財務担当として同席する
- 見直しの後も3か月ごとに、計画どおり進んでいるかを一緒に確かめる
金融機関との話し合いへの同席は、月額20万円の形から含まれます。無理な交渉はしません。見直しには金融機関の審査があり、すべての会社で同じ見直しができるわけではありません。
返済の見直しは、
お金が本当に足りなくなる前に。
資金が足りなくなる前のほうが、選べる方法が多くあります。銀行は、決算書と、返済の計画を説明できる材料で判断します。
今の事業の数字と今後の資金の見通しを並べた資料は、決算を待たずに今から作れます。
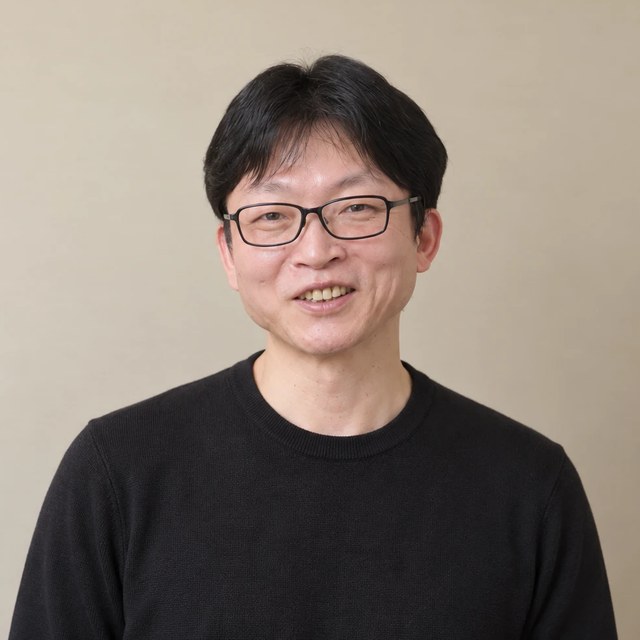
この支援を担当するCFO
上野 貴司
事業会社での財務・経営管理15年、企業支援11年。中小企業診断士。
経歴と支援事例を見るSUCCESS STORIES
借入と返済の支援事例
返済後に現金が残らない状態から、借り方を見直す
年間の元金返済額2,500万円 → 300万円相談会から借り換えの実行まで2か月
担当CFO:上野 貴司借入23本・取引銀行8行を、会社全体で見直す
年間の元金返済額1億円 → 4,000万円3か月で見直し。社長は銀行対応から離れ、営業に集中
担当CFO:上野 貴司投資で減った手元のお金を、新しく借りずに取り戻す
毎月の返済600万円 → 400万円借りる予定だった3,000万円は借りずに。手元に残るお金は1年で2,400万円増える見込み
担当CFO:上野 貴司公庫の資本性劣後ローン7,000万円で、債務超過と見られない会社に
毎月の返済250万円 → 85万円7,000万円が資本とみなされ、債務超過と見られない会社に。メインの銀行も協調
担当CFO:上野 貴司よくある質問
借りること自体が、悪いことなのですか。
いいえ。事業のために計画して借りることは、大切な判断です。見直したいのは、足りなくなってから借りることを繰り返す状態です。
銀行との関係が悪くなりませんか。
金融機関とは、同じ計画をもとに話し合います。無理な交渉はしません。会社の状況と見通しを、判断できる形でお伝えします。
どのくらいで変わりますか。
会社によって異なります。公開している事例では、相談会から借り換えの実行まで2か月でしたが、必要な準備や金融機関の審査で期間は変わります。